
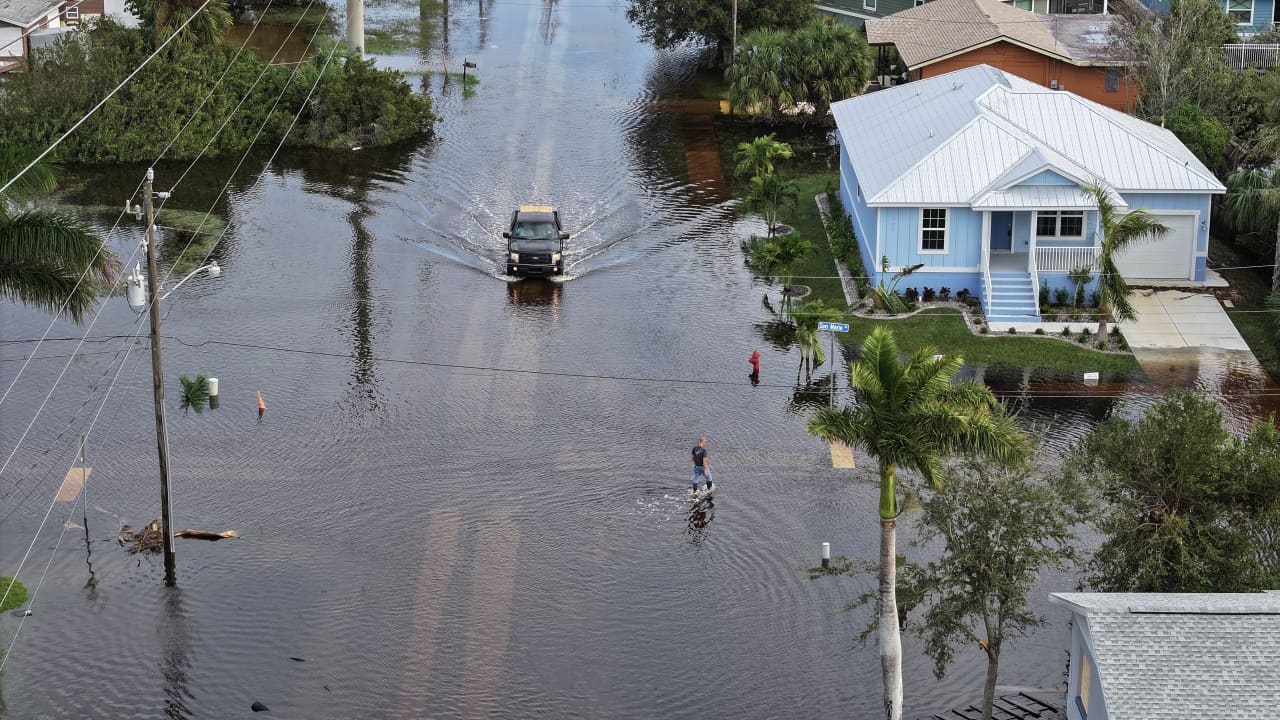
Latar Belakang Pembaruan Peta
Pada musim panas tahun ini, pemerintah federal melakukan revisi besar pada peta banjir di seluruh Amerika. Perubahan ini didorong oleh data terbaru tentang pola curah hujan, topografi, dan risiko banjir yang lebih akurat. Dengan memperbarui zona risiko, banyak wilayah yang sebelumnya dianggap aman kini masuk ke dalam kategori risiko tinggi. Hal ini memaksa perusahaan asuransi untuk menilai kembali profil risiko setiap properti.
Proses Penyesuaian Premi Asuransi
Setelah peta diperbarui, perusahaan asuransi mengkalkulasi ulang premi berdasarkan tingkat risiko yang baru. Faktor utama meliputi kedekatan dengan sungai, sejarah banjir, dan ketinggian tanah. Jika properti masuk ke zona risiko tinggi, premi dapat naik secara signifikan—beberapa kasus melaporkan kenaikan hingga 30% atau lebih. Proses ini biasanya memakan waktu beberapa bulan, karena perusahaan harus memverifikasi data dan memberi pemberitahuan kepada pemilik rumah.
Dampak Ekonomi bagi Pemilik Rumah
Kenaikan premi tidak hanya menambah beban bulanan, tetapi juga dapat memengaruhi nilai properti. Beberapa pemilik mungkin mempertimbangkan untuk menunda renovasi atau bahkan menjual rumah. Di daerah yang sangat terpengaruh, pasar properti bisa mengalami penurunan, sementara biaya perbaikan dan perlindungan tambahan menjadi lebih mahal. Selain itu, kenaikan premi dapat menimbulkan ketidakpastian bagi keluarga yang bergantung pada stabilitas keuangan jangka panjang.
Strategi Mitigasi dan Perencanaan
Pemilik rumah memiliki beberapa opsi untuk mengurangi dampak kenaikan premi. Pertama, melakukan perbaikan struktural seperti menambah sistem drainase atau menempatkan dinding penahan air dapat menurunkan risiko banjir. Kedua, memilih polis asuransi dengan deductible lebih tinggi dapat menurunkan premi bulanan, meskipun menambah tanggung jawab finansial saat terjadi klaim. Ketiga, memanfaatkan program bantuan pemerintah atau lembaga keuangan yang menawarkan pinjaman berjangka rendah untuk renovasi mitigasi.
Peran Pemerintah dan Asuransi
Pemerintah federal dan negara bagian menyediakan program bantuan bagi pemilik rumah yang terkena dampak. Misalnya, dana hibah untuk perbaikan infrastruktur atau insentif pajak untuk renovasi mitigasi. Sementara itu, perusahaan asuransi harus menyeimbangkan antara risiko dan keuntungan, sehingga mereka seringkali menyesuaikan tarif berdasarkan data risiko terbaru. Kolaborasi antara kedua pihak penting untuk memastikan bahwa kebijakan yang diambil tidak memberatkan pemilik rumah secara tidak proporsional.
Kesimpulan dan Tindakan Selanjutnya
Pembaruan peta banjir FEMA menandai langkah penting dalam mitigasi risiko bencana. Meskipun kenaikan premi dapat menimbulkan beban tambahan, pemilik rumah dapat mengambil tindakan preventif untuk mengurangi risiko. Melalui perbaikan struktural, pemilihan polis yang tepat, dan memanfaatkan bantuan pemerintah, dampak finansial dapat diminimalkan. Penting bagi semua pihak—pemerintah, perusahaan asuransi, dan pemilik rumah—untuk tetap proaktif dalam memantau perubahan risiko dan menyesuaikan strategi mitigasi secara berkelanjutan.