
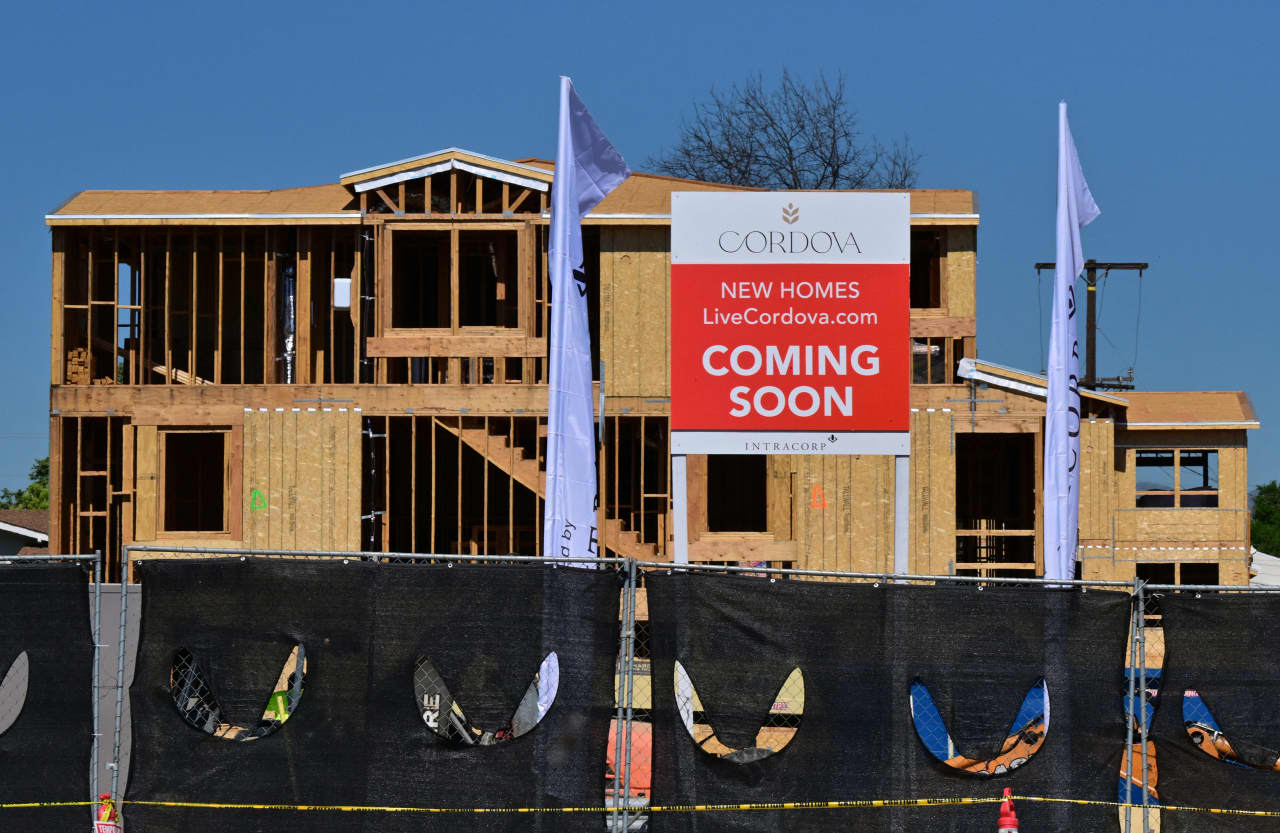
Latar Belakang Pasar Properti
Pasar properti di banyak negara telah mengalami tekanan sejak akhir tahun 2022. Penurunan permintaan, kenaikan biaya konstruksi, dan ketidakpastian ekonomi membuat harga rumah tidak lagi naik secara konsisten. Dalam konteks ini, suku bunga hipotek menjadi indikator penting yang memengaruhi keputusan pembelian. Selain itu, tren demografis seperti migrasi ke kota besar dan perubahan gaya hidup turut memengaruhi pola permintaan. Banyak pembeli pertama kali menunda pembelian karena ketidakpastian pendapatan, sementara investor sekunder mencari peluang di daerah dengan potensi pertumbuhan. Semua faktor ini menciptakan lingkungan pasar yang lebih volatil dan sensitif terhadap perubahan kebijakan moneter.
Pergerakan Suku Bunga: Fakta dan Angka
Pada akhir bulan ini, suku bunga hipotek 30‑tahun melonjak ke level tertinggi dalam tiga tahun terakhir. Kenaikan ini mencatatkan lonjakan terbesar dalam empat tahun terakhir, menandai perubahan signifikan dibandingkan tren sebelumnya. Meskipun angka pastinya belum dipublikasikan secara detail, data menunjukkan peningkatan yang cukup signifikan. Peningkatan ini memicu reaksi pasar yang cepat, dengan banyak lembaga keuangan menyesuaikan produk pinjaman mereka. Selain itu, pasar obligasi yang berhubungan erat dengan suku bunga hipotek juga menunjukkan volatilitas, menambah ketidakpastian bagi investor. Dampak langsungnya terlihat pada biaya cicilan rumah, yang menjadi lebih tinggi bagi peminjam baru.
Penyebab Kenaikan: Faktor Makro dan Kebijakan
Beberapa faktor memicu lonjakan suku bunga ini. Pertama, kebijakan moneter bank sentral yang menyesuaikan suku bunga acuan untuk menekan inflasi. Kedua, pasar obligasi yang mengalami tekanan akibat perubahan ekspektasi inflasi dan pertumbuhan ekonomi. Ketiga, dinamika global seperti ketegangan perdagangan dan fluktuasi mata uang yang memengaruhi persepsi risiko. Selain itu, pergeseran dalam permintaan kredit konsumen dan penyesuaian suku bunga pada produk pinjaman jangka panjang turut memperkuat tekanan. Faktor-faktor ini saling berinteraksi, menciptakan siklus di mana kenaikan suku bunga memicu penurunan permintaan, yang pada gilirannya menekan pertumbuhan ekonomi.
Reaksi Pasar: Dampak pada Pembeli dan Investor
Kenaikan suku bunga menambah beban bagi calon pembeli rumah, karena biaya pinjaman menjadi lebih tinggi. Hal ini dapat menurunkan permintaan, memperlambat pertumbuhan harga properti, dan memperpanjang waktu penjualan. Investor properti, di sisi lain, mungkin menyesuaikan portofolio mereka dengan menambah eksposur pada properti sewa atau menunda investasi baru. Selain itu, fluktuasi suku bunga memengaruhi nilai properti sewa, karena biaya modal meningkat. Pasar sekunder juga merespons dengan menyesuaikan harga jual, sementara pembeli yang sudah memiliki hipotek tetap mungkin menunda refinancing. Semua ini menciptakan dinamika pasar yang lebih kompleks.
Strategi Adaptasi: Bagaimana Pembeli Bisa Menyesuaikan
Para pembeli dapat memanfaatkan strategi seperti mengamankan suku bunga tetap sebelum kenaikan lebih lanjut, meninjau opsi pinjaman dengan tenor lebih pendek, atau mempertimbangkan rumah di daerah dengan permintaan yang lebih stabil. Selain itu, diversifikasi sumber pendanaan dan memperkuat neraca keuangan dapat membantu mengurangi risiko. Pembeli juga dapat mengevaluasi potensi pendapatan sewa dari properti yang dibeli, sehingga biaya cicilan dapat dipadukan dengan pendapatan tambahan. Menggunakan penasihat keuangan atau broker properti yang berpengalaman dapat memberikan panduan tentang produk pinjaman yang paling sesuai dengan profil risiko dan tujuan jangka panjang.
Prospek Jangka Panjang: Apakah Tren Ini Akan Berlanjut?
Meskipun kenaikan suku bunga saat ini menandai titik balik, prospek jangka panjang masih dipengaruhi oleh faktor makroekonomi dan kebijakan fiskal. Jika inflasi tetap tinggi, bank sentral mungkin terus menyesuaikan suku bunga. Namun, jika pertumbuhan ekonomi melambat, ada kemungkinan suku bunga akan stabil atau bahkan turun. Pembeli dan investor harus terus memantau indikator ekonomi dan kebijakan moneter untuk membuat keputusan yang tepat. Selain itu, tren demografis dan kebijakan perumahan pemerintah dapat memengaruhi permintaan jangka panjang. Oleh karena itu, penting bagi semua pihak untuk tetap fleksibel dan menyesuaikan strategi seiring perubahan kondisi pasar.