
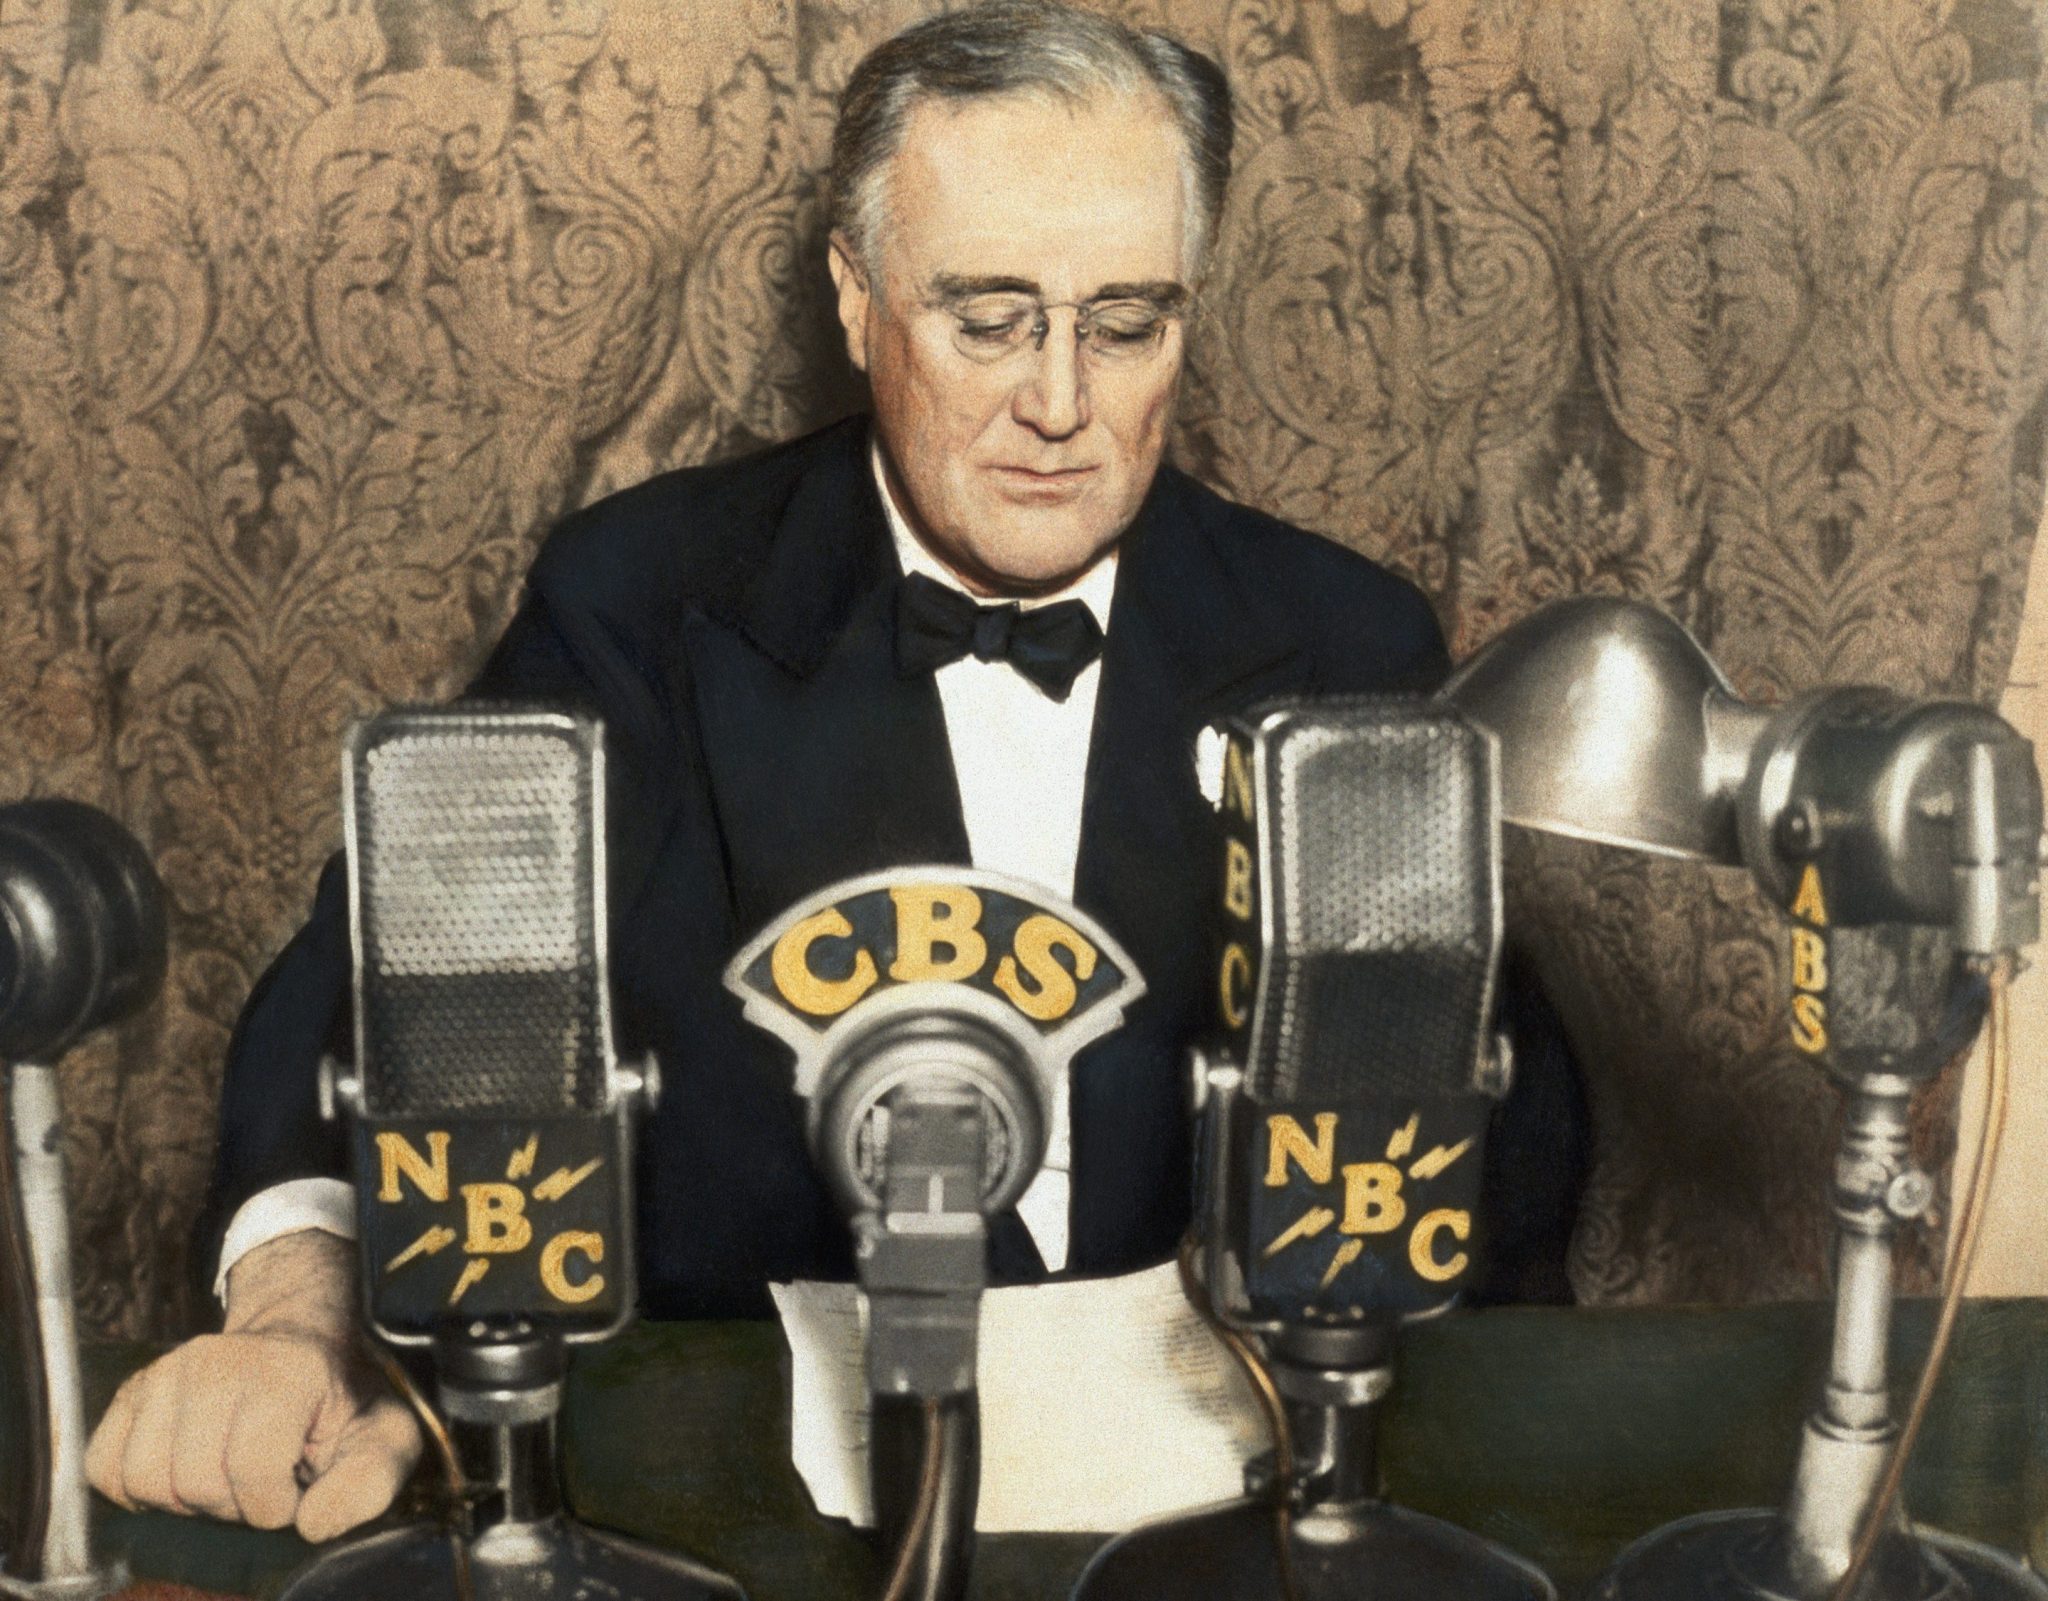
Latar Belakang Sejarah Regulasi Keuangan
Pada awal abad ke-20, industri keuangan mengalami lonjakan pertumbuhan yang tidak diimbangi oleh kerangka hukum. Krisis besar pada tahun 1930-an menandai titik balik, memicu pembentukan lembaga pengawas dan peraturan yang bertujuan melindungi konsumen serta menstabilkan pasar. Sejarah ini menjadi contoh bagaimana ketidakteraturan dapat menimbulkan dampak luas, termasuk kehilangan kepercayaan publik dan kerugian ekonomi massal.
Parallels antara AI dan Industri Keuangan 1930-an
Industri AI saat ini masih berada di fase awal, mirip dengan kondisi pasar keuangan sebelum regulasi ketat. Teknologi AI berkembang pesat tanpa batasan hukum yang jelas, menciptakan ruang bagi inovasi tetapi juga membuka celah bagi penyalahgunaan. Seperti pada masa lalu, ketidaktahuan tentang mekanisme kerja AI dapat menimbulkan risiko tersembunyi yang sulit diantisipasi.
Risiko Potensial AI tanpa Regulasi
Tanpa pengawasan, AI dapat memicu dampak negatif yang meluas. Contohnya, algoritma yang tidak transparan dapat memperkuat bias, memicu keputusan diskriminatif, atau mengakibatkan kegagalan sistemik. Selain itu, ketergantungan pada data yang tidak terverifikasi dapat menghasilkan output yang salah, menimbulkan kerugian finansial atau bahkan risiko keamanan.
Tantangan dalam Merancang Kebijakan AI
Membuat regulasi yang efektif memerlukan pemahaman mendalam tentang teknologi serta dampaknya pada masyarakat. Tantangan utama meliputi: 1) kecepatan inovasi yang melebihi kemampuan regulasi, 2) kebutuhan akan standar internasional yang konsisten, dan 3) menjaga keseimbangan antara perlindungan konsumen dan mendorong inovasi.
Pendekatan Regulasi yang Seimbang
Regulasi yang berhasil harus bersifat adaptif dan berbasis bukti. Pendekatan yang dapat dipertimbangkan meliputi: - Penerapan prinsip transparansi dan auditabilitas pada algoritma; - Penetapan batasan etika yang jelas untuk penggunaan data; - Pembentukan lembaga pengawas independen yang dapat menilai risiko secara real‑time; - Kolaborasi antara sektor publik, swasta, dan akademisi untuk mengembangkan standar teknis.
Kesimpulan
Pengalaman sejarah industri keuangan menunjukkan bahwa regulasi yang terlambat dapat menimbulkan konsekuensi serius. Dengan belajar dari masa lalu, pembuat kebijakan dapat merancang kerangka hukum yang menyeimbangkan inovasi AI dengan perlindungan publik. Membangun regulasi yang responsif dan transparan akan menjadi kunci untuk meminimalkan risiko sekaligus memaksimalkan manfaat teknologi AI bagi masyarakat.