
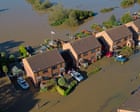
Latar Belakang Risiko Banjir
Perubahan iklim telah memperparah frekuensi dan intensitas banjir di wilayah Inggris. Curah hujan yang lebih tinggi, kombinasi dengan sistem drainase yang tidak memadai, dan penurunan permukaan air tanah membuat banyak daerah yang dulunya aman kini menjadi rawan. Peningkatan risiko ini tidak hanya berdampak pada keamanan fisik bangunan, tetapi juga menimbulkan ketidakpastian bagi investor dan pemilik rumah. Ketika risiko menjadi lebih tinggi, lembaga keuangan dan perusahaan asuransi mulai menilai ulang kebijakan mereka, terutama untuk properti yang baru dibangun.
Dampak pada Pasar Properti
Ketika risiko banjir meningkat, harga properti di daerah tersebut cenderung menurun. Pembeli menjadi lebih berhati-hati, dan penjual harus menyesuaikan harga agar tetap menarik. Selain itu, perusahaan asuransi menuntut premi lebih tinggi atau bahkan menolak menanggung risiko tertentu. Hal ini dapat membuat proses pembelian rumah baru menjadi lebih mahal dan memakan waktu. Di sisi lain, daerah yang masih memiliki akses asuransi biasanya tetap menarik bagi investor, menciptakan ketidakseimbangan pasar antara wilayah rawan dan tidak rawan.
Peran Asuransi dan Kebijakan Publik
Seorang eksekutif Aviva menegaskan bahwa ancaman banjir kini “absolut meningkat”. Pernyataan tersebut menyoroti pergeseran dalam kebijakan asuransi yang kini lebih selektif. Pemerintah, di sisi lain, dihadapkan pada tekanan untuk menyeimbangkan antara perlindungan publik dan keberlanjutan ekonomi. Kritik terhadap praktik “kite flying”—di mana kebijakan diubah sebelum pengumuman anggaran—menjadi sorotan utama. Kebijakan publik harus menyesuaikan regulasi, misalnya dengan memperketat persyaratan bangunan atau menyediakan subsidi bagi rumah di zona rawan.
Strategi Mitigasi bagi Pemilik Rumah
Pemilik rumah baru dapat mengambil langkah proaktif untuk mengurangi risiko. Penggunaan bahan bangunan tahan air, pemasangan sistem drainase yang baik, dan perencanaan tata ruang yang memperhitungkan aliran air merupakan langkah awal. Selain itu, pemilik dapat mencari asuransi alternatif atau menegosiasikan premi dengan perusahaan yang bersedia menanggung risiko tertentu. Penerapan teknologi monitoring, seperti sensor kelembaban dan sistem peringatan dini, juga dapat membantu mengurangi kerugian potensial.
Tantangan dan Peluang Regulasi
Regulasi yang lebih ketat dapat menimbulkan beban tambahan bagi pengembang dan pemilik rumah. Namun, regulasi tersebut juga membuka peluang bagi inovasi, seperti pengembangan material bangunan ramah lingkungan dan sistem manajemen air yang lebih efisien. Pemerintah dapat memfasilitasi transisi ini melalui insentif fiskal, pelatihan teknis, dan kolaborasi dengan sektor swasta. Dengan pendekatan yang seimbang, risiko banjir dapat dikurangi tanpa menghambat pertumbuhan pasar properti.
Kesimpulan
Peningkatan risiko banjir menuntut perubahan paradigma dalam asuransi, kebijakan publik, dan perilaku pemilik rumah. Meskipun tantangan besar, peluang untuk inovasi dan perbaikan regulasi juga terbuka. Kunci keberhasilan terletak pada kolaborasi antara sektor publik, swasta, dan masyarakat untuk menciptakan lingkungan yang aman dan berkelanjutan.