
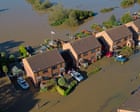
Latar Belakang Risiko Banjir di Inggris
Di Inggris, perubahan iklim telah memperparah frekuensi dan intensitas banjir. Banyak wilayah yang dulunya dianggap aman kini masuk dalam daftar risiko tinggi. Pembangunan rumah baru di area tersebut menjadi sorotan utama, karena potensi kerugian finansial yang signifikan bagi pemilik properti dan perusahaan asuransi.
Dampak pada Pasar Asuransi Properti
Ketika risiko banjir meningkat, perusahaan asuransi menilai ulang premi dan cakupan polis. Beberapa wilayah mungkin tidak lagi dapat ditanggung, sehingga pemilik rumah harus mencari alternatif atau menanggung risiko sendiri. Hal ini dapat menurunkan likuiditas pasar properti dan memicu kenaikan harga sewa atau penjualan.
Tanggapan Regulasi dan Kebijakan Pemerintah
Pemerintah Inggris telah mengingatkan tentang pentingnya perencanaan kota yang berkelanjutan. Namun, masih ada kekhawatiran bahwa regulasi belum cukup ketat untuk melindungi konsumen. Pihak berwenang perlu meninjau ulang standar pembangunan dan memperkuat insentif bagi pengembang yang mematuhi pedoman mitigasi banjir.
Strategi Mitigasi bagi Pemilik Rumah
Pemilik rumah di daerah rawan banjir dapat mengambil langkah preventif, seperti memasang sistem drainase yang baik, menggunakan bahan bangunan tahan air, dan mengamankan asuransi tambahan. Selain itu, perencanaan pribadi seperti menyesuaikan struktur rumah dan menempatkan barang berharga di lantai atas dapat mengurangi kerugian.
Perspektif Industri Asuransi dan Investasi
Perusahaan asuransi menghadapi dilema antara menanggung risiko tinggi dan menjaga profitabilitas. Beberapa di antaranya beralih ke model underwriting yang lebih selektif, sementara yang lain mengembangkan produk asuransi berbasis teknologi untuk memantau risiko secara real‑time. Investor juga mulai menilai eksposur portofolio mereka terhadap properti di wilayah berisiko.
Kesimpulan dan Rekomendasi
Peningkatan risiko banjir menuntut kolaborasi antara pemerintah, pengembang, dan perusahaan asuransi. Kebijakan yang lebih ketat, edukasi publik, dan inovasi produk asuransi dapat membantu mengurangi dampak negatif. Bagi pemilik rumah, penting untuk tetap proaktif dalam mitigasi risiko dan mengevaluasi opsi asuransi secara berkala.