
Pendahuluan
Kebijakan moneter di Amerika Serikat sering kali memunculkan dinamika yang tidak terduga. Saat Federal Reserve menyesuaikan suku bunga, konsumen mencari cara untuk menyeimbangkan pengeluaran mereka. Salah satu solusi yang semakin populer adalah sistem pembayaran Buy‑Now‑Pay‑Later (BNPL). Artikel ini akan menelaah bagaimana BNPL menjadi alternatif bagi konsumen di sektor sewa dan belanja harian, serta bagaimana hal ini berinteraksi dengan kebijakan Fed dan dua ekonomi yang berbeda di AS.
BNPL: Mekanisme dan Dampak Konsumen
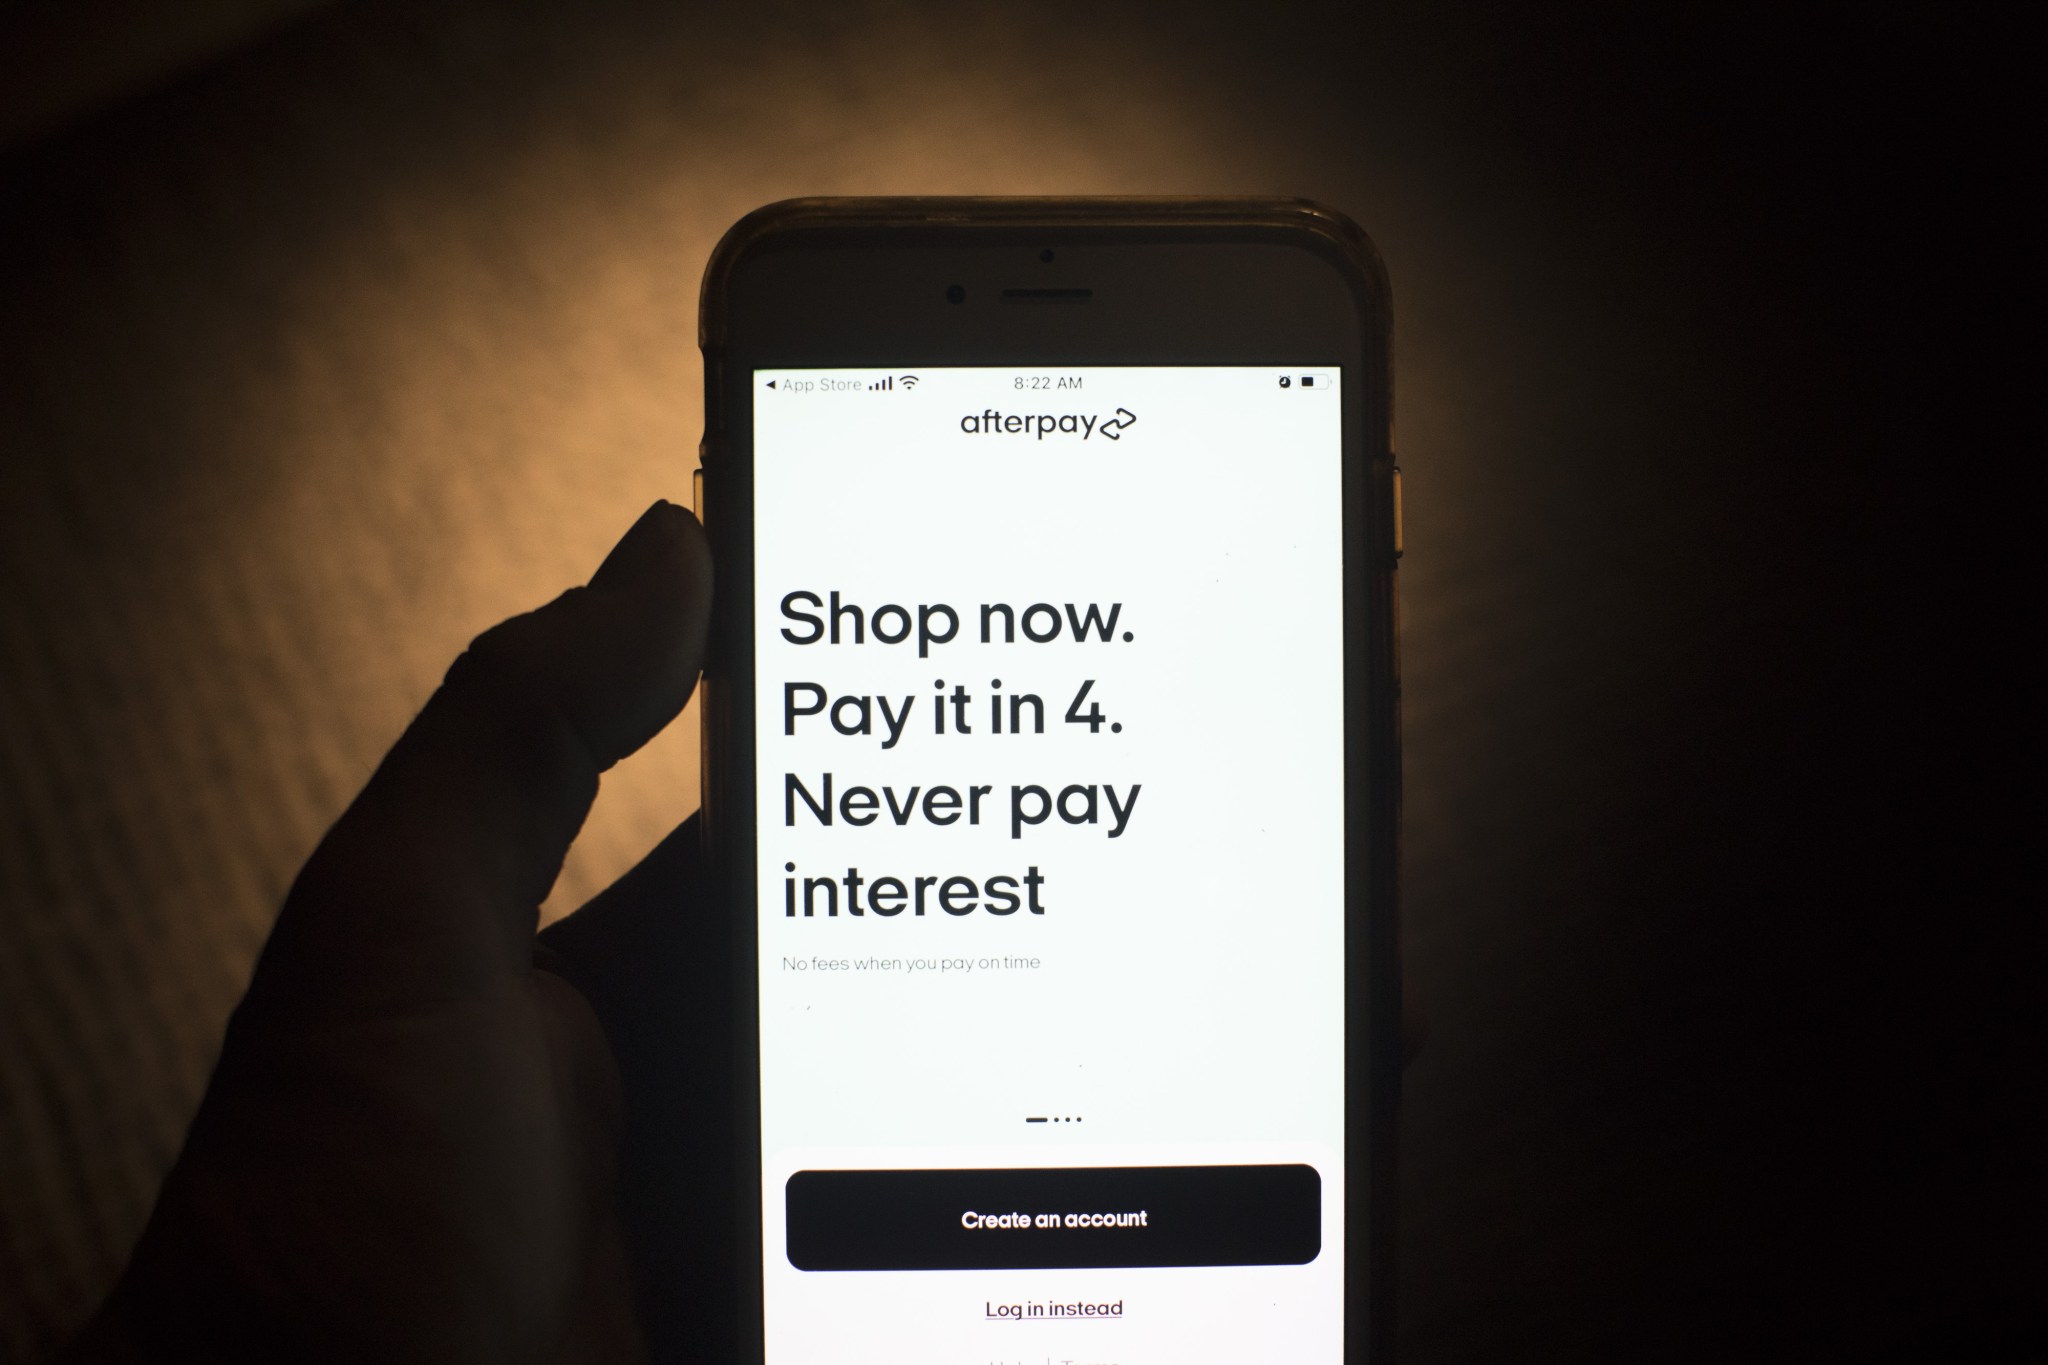
BNPL memungkinkan pembeli memecah pembayaran menjadi beberapa cicilan tanpa bunga, biasanya dalam jangka waktu singkat. Model ini menarik bagi konsumen yang ingin menghindari pinjaman berjangka panjang atau kartu kredit. Namun, meski tidak menimbulkan bunga, BNPL dapat menambah beban pembayaran jika konsumen tidak mengelola jadwal cicilan dengan baik. Selain itu, penyedia BNPL seringkali menuntut biaya administrasi atau penalti jika pembayaran terlambat, yang dapat menambah biaya total.
Kebijakan Fed dan Dua Ekonomi Amerika
Federal Reserve memiliki satu suku bunga acuan, namun dampaknya tidak merata di seluruh sektor ekonomi. Di satu sisi, sektor konsumen yang bergantung pada kredit tetap sensitif terhadap perubahan suku bunga. Di sisi lain, sektor sewa dan barang kebutuhan pokok sering kali menyesuaikan harga lebih lambat. Akibatnya, dua “ekonomi” muncul: satu yang bergerak cepat mengikuti kebijakan suku bunga, dan satu lagi yang bergerak lebih lambat, menciptakan ketidakseimbangan dalam pengeluaran konsumen.
Peran BNPL di Sektor Sewa dan Belanja Harian
Di tengah ketidakpastian suku bunga, banyak konsumen memilih BNPL untuk membayar sewa rumah atau apartemen. Dengan membagi pembayaran sewa menjadi beberapa cicilan, mereka dapat mengurangi tekanan keuangan jangka pendek. Demikian pula, BNPL digunakan untuk membeli kebutuhan harian seperti bahan makanan. Hal ini membantu konsumen menjaga arus kas, meski suku bunga naik. Namun, penggunaan BNPL di kedua sektor ini juga menimbulkan pertanyaan tentang keberlanjutan pembayaran jangka panjang.
Tantangan dan Risiko yang Dihadapi
Penggunaan BNPL tidak tanpa risiko. Pertama, konsumen dapat terjebak dalam lingkaran hutang jika tidak menyadari jumlah cicilan yang harus dibayar. Kedua, penyedia BNPL dapat menambah biaya tersembunyi melalui penalti atau biaya administrasi. Ketiga, regulasi pemerintah belum sepenuhnya mengatur BNPL, sehingga perlindungan konsumen masih terbatas. Akhirnya, ketergantungan pada BNPL dapat menurunkan tabungan konsumen, memengaruhi daya beli di masa depan.
Kesimpulan
BNPL telah menjadi alat penting bagi konsumen Amerika dalam menavigasi kebijakan suku bunga Fed dan dua ekonomi yang berbeda. Meskipun menawarkan fleksibilitas pembayaran, BNPL juga membawa risiko yang perlu diwaspadai. Konsumen disarankan untuk memahami syarat dan ketentuan, serta menilai dampak jangka panjang terhadap keuangan pribadi. Di sisi kebijakan, regulator perlu memperhatikan perkembangan BNPL untuk memastikan perlindungan konsumen tetap terjaga.